Domain dröhnen.de kaufen?
Wir ziehen mit dem Projekt
dröhnen.de um.
Sind Sie am Kauf der Domain
dröhnen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain dröhnen.de kaufen?
Wann tritt die gesetzliche Unfallversicherung in Kraft?
Die gesetzliche Unfallversicherung tritt in Kraft, sobald ein Arbeitnehmer eine versicherungspflichtige Beschäftigung aufnimmt. Das bedeutet, dass alle Arbeitnehmer automatisch durch ihren Arbeitgeber bei der gesetzlichen Unfallversicherung angemeldet werden. Die Beiträge zur gesetzlichen Unfallversicherung werden vom Arbeitgeber getragen und dienen dazu, die Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten und übernimmt unter anderem die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen. **
Wann tritt die private Unfallversicherung in Kraft?
Die private Unfallversicherung tritt in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Sie bietet Schutz bei Unfällen, die im privaten Bereich oder auch im beruflichen Alltag passieren. Die Leistungen der Versicherung werden je nach Vertragsumfang und Schwere des Unfalls ausgezahlt. Es ist wichtig, die genauen Bedingungen und Leistungen der Versicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Es empfiehlt sich, die private Unfallversicherung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie den individuellen Bedürfnissen entspricht. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Wiltec, Zubehör Gartenmaschinen, LIFAN Ersatzteil Schalldämpfer 9 PS Benzinmotor Dämpfer Schall MotorErsatzteil Lifan: Schalldämpfer für 9-PS-Benzinmotor Bitte beachten Sie auch unsere weiteren Ersatzteile. Wenn Sie Hilfe zu einer Störung Ihres Lifan Benzinmotors benötigen, nehmen Sie einfach Kontakt mit uns auf. Wir helfen Ihnen gerne.38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lärm-Ampel PRO AmpelsystemLärm-Ampel PRO Ampelsystem. RUHE DURCH DIE ANTILÄRM-AMPEL: Sorgen Sie für Ruhe im Klassenzimmer verringern Sie die Lautstärke und verbessern Sie damit die Arbeitsatmosphäre für die gesamte Klasse.\nVERHALTENSAMPEL FÜR DIE GRUND-SCHULE: Die Kinder verhalten sich leise im Unterricht mit dieser Ruheampel. Der Geräuschpegel in der Klasse nimmt deutlich ab und die Schüler können konzentriert arbeiten.\nRUHEAMPEL MIT AKKUBETRIEB: Dank des Akkubetriebs ist die Lärmampel überall flexibel einsetzbar und selbst bei spontanen Raumwechseln kann die Antilärmampel einfach mitgenommen werden.\nEINSTELLBARE LÄRMSTUFEN FÜR UNTERSCHIEDLICHE SITUATIONEN: Die Lärmstufen sind einstellbar und somit an verschiedene Klassen/Gruppen und Größe der Räume anpassbar.\nAMPELSYSTEM ALS PÄDAGOGISCHES MITTEL: Die Lärmmessung erfolgt durch ein Ampelsystem und wird somit für alle Schüler sichtbar. Der Geräuschpegel wird deutlich gesenkt und die Konzentration nimmt zu. Farbe:Ohne Battery-pack81,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wiltec, Zubehör Gartenmaschinen, LIFAN Ersatzteil Schalldämpfer 9 PS Benzinmotor Dämpfer Schall MotorErsatzteil Lifan: Schalldämpfer für 9-PS-Benzinmotor Bitte beachten Sie auch unsere weiteren Ersatzteile. Wenn Sie Hilfe zu einer Störung Ihres Lifan Benzinmotors benötigen, nehmen Sie einfach Kontakt mit uns auf. Wir helfen Ihnen gerne.38,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann tritt die gesetzliche Unfallversicherung in Kraft?
Die gesetzliche Unfallversicherung tritt in Kraft, sobald ein Arbeitnehmer eine versicherungspflichtige Beschäftigung aufnimmt. Das bedeutet, dass alle Arbeitnehmer automatisch durch ihren Arbeitgeber bei der gesetzlichen Unfallversicherung angemeldet werden. Die Beiträge zur gesetzlichen Unfallversicherung werden vom Arbeitgeber getragen und dienen dazu, die Arbeitnehmer im Falle eines Arbeitsunfalls oder einer Berufskrankheit abzusichern. Die gesetzliche Unfallversicherung bietet Schutz bei Arbeitsunfällen, Wegeunfällen und Berufskrankheiten und übernimmt unter anderem die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Rentenzahlungen. **
-
Wann tritt die private Unfallversicherung in Kraft?
Die private Unfallversicherung tritt in Kraft, sobald der Versicherungsvertrag abgeschlossen und die erste Prämie bezahlt wurde. Sie bietet Schutz bei Unfällen, die im privaten Bereich oder auch im beruflichen Alltag passieren. Die Leistungen der Versicherung werden je nach Vertragsumfang und Schwere des Unfalls ausgezahlt. Es ist wichtig, die genauen Bedingungen und Leistungen der Versicherungspolice zu kennen, um im Ernstfall optimal abgesichert zu sein. Es empfiehlt sich, die private Unfallversicherung regelmäßig zu überprüfen und gegebenenfalls anzupassen, um sicherzustellen, dass sie den individuellen Bedürfnissen entspricht. **
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Lärm-Ampel PRO AmpelsystemLärm-Ampel PRO Ampelsystem. RUHE DURCH DIE ANTILÄRM-AMPEL: Sorgen Sie für Ruhe im Klassenzimmer verringern Sie die Lautstärke und verbessern Sie damit die Arbeitsatmosphäre für die gesamte Klasse.\nVERHALTENSAMPEL FÜR DIE GRUND-SCHULE: Die Kinder verhalten sich leise im Unterricht mit dieser Ruheampel. Der Geräuschpegel in der Klasse nimmt deutlich ab und die Schüler können konzentriert arbeiten.\nRUHEAMPEL MIT AKKUBETRIEB: Dank des Akkubetriebs ist die Lärmampel überall flexibel einsetzbar und selbst bei spontanen Raumwechseln kann die Antilärmampel einfach mitgenommen werden.\nEINSTELLBARE LÄRMSTUFEN FÜR UNTERSCHIEDLICHE SITUATIONEN: Die Lärmstufen sind einstellbar und somit an verschiedene Klassen/Gruppen und Größe der Räume anpassbar.\nAMPELSYSTEM ALS PÄDAGOGISCHES MITTEL: Die Lärmmessung erfolgt durch ein Ampelsystem und wird somit für alle Schüler sichtbar. Der Geräuschpegel wird deutlich gesenkt und die Konzentration nimmt zu. Farbe:Ohne Battery-pack81,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
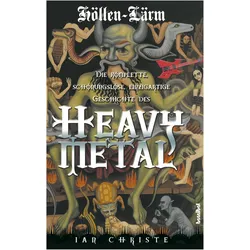
Höllen-Lärm, Fachbücher von Ian Christe"Höllen-Lärm" von Ian Christe ist eine umfassende Biografie, die die Entwicklung des Heavy Metal von seinen Anfängen bis zu den vielfältigen Subgenres der Gegenwart nachzeichnet. Der Autor beleuchtet die entscheidende Rolle von Black Sabbath und deren Einfluss auf die Musikszene der späten Sechzigerjahre. Mit einem kritischen Blick auf die kulturellen und sozialen Aspekte des Genres analysiert Christe die Reaktionen der Fans und Kritiker auf die oft provokanten Texte und den rauen Sound. Die Reise führt durch die glorreichen Siebziger mit Ikonen wie AC/DC und Judas Priest bis hin zum Glam Metal der Achtziger, wo das äussere Erscheinungsbild der Bands oft im Vordergrund stand. Diese Biografie bietet nicht nur einen tiefen Einblick in die Musik, sondern auch in die subkulturellen Strömungen, die den Heavy Metal geprägt haben.27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.